Beim Buchen einer Eingangsrechnung entscheiden drei Dinge über die Richtigkeit: das Datum, das Steuerkennzeichen und das Konto. Wer eines davon falsch wählt, merkt es meist erst bei der Umsatzsteuer-Voranmeldung — oder bei der Betriebsprüfung.
Welches Datum zählt
Drei Daten, die auseinanderfallen können:
- Rechnungsdatum — wann der Lieferant die Rechnung erstellt hat
- Leistungsdatum — wann die Leistung erbracht oder die Ware geliefert wurde
- Eingangsdatum — wann die Rechnung bei dir angekommen ist
Für die Umsatzsteuer gilt das Leistungsdatum, wenn es vom Rechnungsdatum abweicht — bei sonstigen Leistungen ist das der Monat der Ausführung. Für die Vorsteuer zählt der Zeitpunkt, zu dem du die Rechnung mit allen Pflichtangaben hast: in der Regel das Eingangsdatum.
Praktische Regel: Liegt das Leistungsdatum in einem anderen Monat als das Rechnungsdatum, gehört die Vorsteuer in den Monat des Leistungsdatums — nicht in den des Rechnungseingangs.
Reverse Charge: was auf dem Konto passiert
Bei § 13b UStG (Bauleistungen, bestimmte Dienstleistungen, ausländische Unternehmer) schuldest du die Umsatzsteuer selbst. Gebucht wird sie zweimal:
- Umsatzsteuer als Schuld (Steuerschuldnerschaft des Leistungsempfängers)
- Vorsteuer im gleichen Betrag, sofern du zum Vorsteuerabzug berechtigt bist
Netto-Effekt: null. Aber nur, wenn beide Buchungen erfolgen — fehlt eine, entsteht eine Zahllast, die keine ist.
Auf der Rechnung muss die Steuerschuldnerschaft ausdrücklich erwähnt sein. Fehlt der Hinweis, ist die Rechnung nicht ordnungsgemäß; die Vorsteuer ist dann angreifbar.
SKR03 und SKR04: der Unterschied in einer Zeile
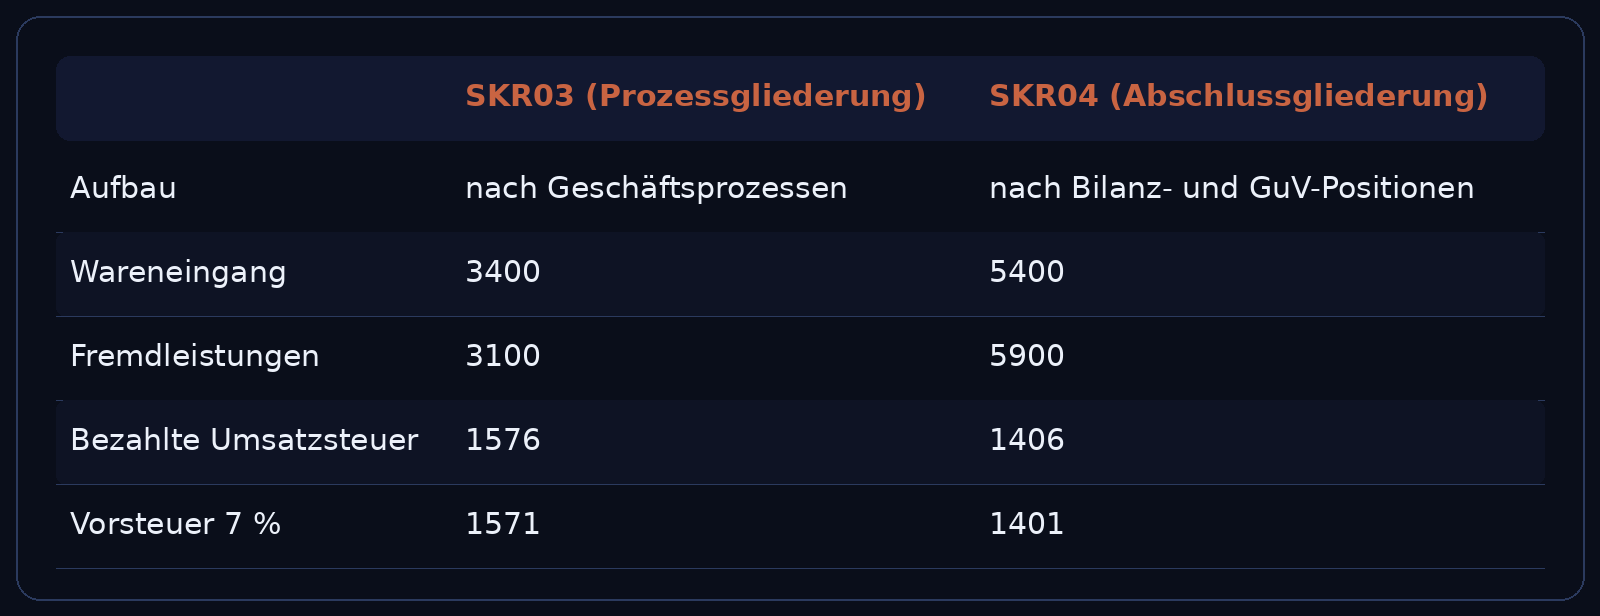
Wichtig: Kontonummern sind nicht austauschbar. Ein Kontenrahmenwechsel mitten im Jahr erzeugt eine nicht auswertbare Buchhaltung — der Wechsel gehört auf den Jahreswechsel.
Die fünf häufigsten Fehler
1. Falsches Datum bei abweichendem Leistungsdatum. Vorsteuer rutscht in den falschen Monat — bei einer Prüfung die häufigste Korrektur.
2. Reverse Charge ohne zweite Buchung. Steuer wird gezahlt, Vorsteuer nicht gezogen. Im Ergebnis eine echte Ausgabe.
3. Rechnung ohne Pflichtangaben gebucht. Fehlt die Steuernummer des Lieferanten oder die Leistungsbeschreibung, ist die Vorsteuer gefährdet — auch wenn die Zahlung korrekt war.
4. Duplikat. Die Rechnung kommt per Mail und zusätzlich über ein Portal, wird zweimal erfasst, und die Differenz fällt erst beim Lieferantenkonto auf.
5. Skonto nicht gebucht. Zahlst du innerhalb der Skontofrist, mindert sich die Vorsteuer — passiert die Buchung ohne Kürzung, stimmt die UStVA nicht.
Wie die Prüfung darauf schaut
Geprüft wird nicht die Buchung, sondern die Kette: Rechnung, Freigabe, Zahlung, Buchung. Fehlt ein Glied — etwa eine Freigabe ohne Datum oder eine Zahlung ohne Rechnungsbezug — wird die Vorsteuer zum Thema.
Deshalb ist die Dokumentation der Eingangsrechnung genauso wichtig wie ihre Buchung: Rechnungsdatum, Eingangsdatum, Freigabe, Zahlungsdatum, Buchungsdatum. Wer diese fünf Felder automatisch aus dem Dokument zieht, spart nicht nur Zeit — er hat die Kette im Zweifel parat.
Wie wir Eingangsrechnungen auslesen · Fünf Rechnungen kostenlos
Praktischer Leitfaden, keine Steuerberatung: Kontenrahmen, Steuerkennzeichen und Fristen hängen von deiner Situation ab — im Zweifel mit der Steuerberatung klären.
Fünf Rechnungen kostenlos
Ohne Karte und ohne Anrufe: Dateien hochladen und Ergebnis ansehen.
Ausprobieren