Dwa określenia, które w codziennej pracy bywają używane zamiennie — i właśnie dlatego warto je rozdzielić. Konsekwencje widać w księgowaniu i w rozliczeniu kosztu.
Faktura zakupowa a kosztowa
Faktura zakupowa to dokument od kontrahenta: kupiłeś towar lub usługę, dostajesz fakturę. Nazwa opisuje stronę transakcji — jesteś nabywcą, więc to faktura zakupowa (w odróżnieniu od sprzedażowej, którą wystawiasz sam).
Faktura kosztowa to określenie z praktyki księgowej: dokument, który zwiększa koszty działalności. Zwykle jest to ta sama faktura zakupowa — ale nie zawsze. Faktura zakupowa za środek trwały nie jest kosztem w momencie zakupu, tylko rozlicza się przez amortyzację. Faktura za towar handlowy trafia w koszt dopiero przy sprzedaży.
Krótko: zakupowa mówi, kim jesteś w transakcji. Kosztowa mówi, co dokument robi z wynikiem firmy.
Kiedy powstaje koszt
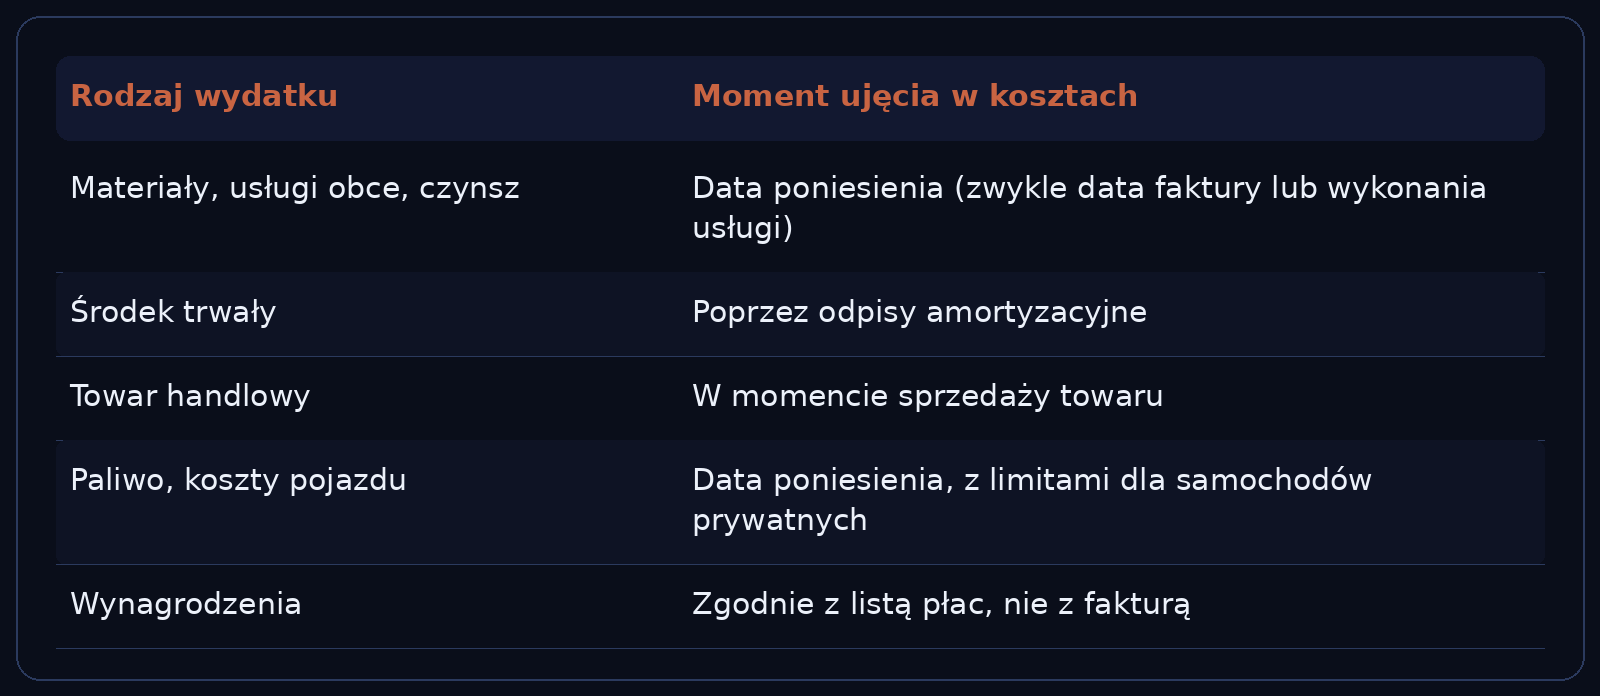
Metoda kasowa (dla wybranych podatników) przesuwa koszt na moment zapłaty — dlatego data zapłaty bywa ważniejsza niż data dokumentu.
Waluta obca: kurs i data
Faktura w euro wymaga przeliczenia. Zasada: kurs z dnia poprzedzającego datę wystawienia faktury (kurs NBP z ostatniego dnia roboczego przed datą zdarzenia), chyba że podatnik ma własną politykę rachunkową dopuszczoną przepisami.
Najczęstsze błędy:
- Kurs z dnia zapłaty zamiast z dnia zdarzenia
- Różne kursy dla VAT i dla kosztu (powinny być spójne w obrębie dokumentu)
- Brak przeliczenia na PLN w opisie dokumentu — kontrola nie widzi podstawy
Lista kontrolna przed zaksięgowaniem
- NIP kontrahenta — sprawdzony w wykazie podatników VAT (biała lista)
- Dane nabywcy — zgodne z Twoją firmą, także przy wielu oddziałach
- Data wystawienia i data dostawy — jeśli różne, sprawdź, na którą datę idzie koszt
- Suma kontrolna: netto + VAT = brutto, co do grosza
- Stawka VAT — właściwa dla danej dostawy, z uwzględnieniem odwrotnego obciążenia
- Duplikat — czy ta sama faktura nie została już zaksięgowana
- Waluta — kurs i data kursu zapisane w opisie
Ile to kosztuje w praktyce
Firma księgująca 200 faktur kosztowych miesięcznie, przy ręcznym przepisywaniu danych, poświęca na to 8–10 godzin — plus korekty błędów, które wychodzą po miesiącach.
Przy odczycie automatycznym czas spada, ale ważniejsze jest coś innego: kontrole przestają być wybiórcze. Suma, VAT i duplikat są sprawdzane na każdym dokumencie, a nie tylko na tym, który wygląda podejrzanie.
O naszym odczycie faktur · Pięć faktur bezpłatnie
Materiał praktyczny, nie doradztwo podatkowe: kwalifikacja kosztu zależy od Twojej sytuacji i obowiązujących przepisów.