Сергею 41, он ИП, электрик, работает с двумя помощниками под Тулой. Звонит в субботу вечером, голос напряжённый.
«Слушай, мне в чате написали, что с января всё меняется. Каникулы отменяют, патенты режут, кассы какие-то менять. Это правда или опять слухи? И если правда — что мне теперь, считать всё заново?»
Считаю заново я. Он — платит.
И первое, что я ему сказал: «с января» — не всё. Налоги действительно меняются с 1 января, а вот касса, о которой ему тоже написали, — только с 1 марта. Разница в два месяца важна: одно надо успеть в декабре, другое можно доделать зимой.
Я не налоговая консультация и не бухгалтер, я пишу про счета и деньги малого бизнеса. Но закон я читал, поэтому по дружбе объяснил, что его ждёт. Дальше — этот разговор. Цифры его, арифметику я проверил по ставкам, которые уже опубликованы.
Сначала я спросил, на чём он стоит
«УСН, доходы, шесть процентов. Открылся в 2023-м, мне сказали — у тебя каникулы, налог ноль, платишь только взносы. Я так три года и жил».
Два сотрудника, оба официально, по пятьдесят тысяч. Выручка около пяти миллионов в год. Фургон в лизинг, второй инструмент куплен на то, что не ушло на налог.
И главное, что он сказал в этом месте: «Я на эти деньги планировал. У меня в голове было, что налога нет».
Что я ему объяснил
Каникулы — это не навсегда. Ставка 0% для впервые зарегистрированных ИП работала до 31 декабря 2026 года. С 1 января её нет: обычные 6% с доходов. Регионы могут отличаться, но общее правило такое.
«Погоди. То есть я три года платил ноль не потому, что я умный, а потому что срок вышел?» «Именно».
Взносы за себя выросли. В 2027-м — 61 154 рубля. В этом году 57 390, в прошлом было 53 658. От дохода не зависят: месяц пустой — платишь всё равно.
Сотрудники стоят дороже, чем кажется. Тридцать процентов от их зарплаты: двадцать — пенсионное, почти шесть — медицина, остальное — на случай болезни. С двух зарплат по пятьдесят тысяч это 360 тысяч в год.
«Стоп. За себя я плачу шестьдесят одну тысячу, а за пацанов триста шестьдесят?» «Да. Ты просто не складывал, потому что общий счёт тебя не пугал».
Уменьшить налог можно, но только наполовину. Это ключевой момент, который он не знал. Когда у ИП есть работники, налог уменьшается на взносы не целиком, а максимум на 50%.
Тут я взял лист и посчитал
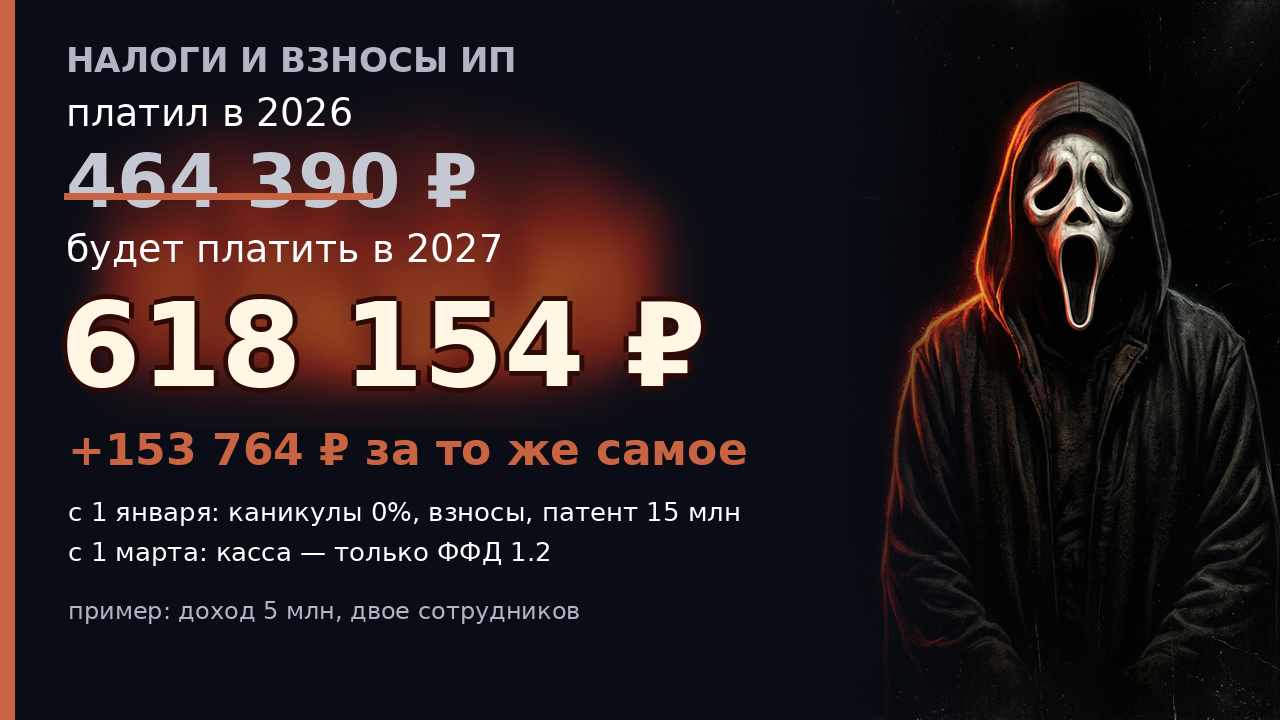
Доход 5 000 000 ₽. Налог 6% = 300 000 ₽.
Взносы за себя: 61 154 ₽ плюс 1% с дохода свыше 300 тысяч — 47 000 ₽. Итого 108 154 ₽.
Взносы за двоих: 360 000 ₽.
Уменьшить налог можно на 150 000 ₽ — это половина от 300 000. Значит к уплате 150 000 ₽.
Складываем: 150 000 налога + 108 154 за себя + 360 000 за ребят = 618 154 ₽ в год.
А в этом году, на каникулах, тот же бизнес отдавал 464 390 ₽: налог ноль, взносы за себя 104 390, за ребят те же 360 000.
Разница — 153 764 ₽. Это зарплата одного из его помощников за три месяца. Или инструмент, который он не купил. Или подушка, которой не будет.
«То есть я ничего не менял, никого не нанимал, ничего не покупал — а отдаю на сто пятьдесят тысяч больше?» «Да».
И тут выяснилось самое обидное
Я сказал ему, что его сосед, у которого мастерская по кровле и ни одного сотрудника, потеряет больше — почти двести тысяч. Потому что без работников налог уменьшается на взносы целиком.
«То есть отсутствие сотрудников теперь наказывает сильнее, чем их наличие?» «В его случае — да. Это не логика, это арифметика закона».
Он помолчал и сказал то, что я запомнил: «Я всю жизнь думал, что если работать в белую и платить за людей — тебе будет легче. А выходит, наоборот».
Про патент, который он хотел взять
«Я в сентябре спрашивал у бухгалтера про патент. У знакомого патент, он доволен: заплатил фиксированную сумму и спи спокойно».
Объяснил: лимит дохода по патенту с 2027 года — пятнадцать миллионов. Был двадцать. На его пяти это не страшно. Но у знакомого, который возит мелочёвку, в этом году восемнадцать.
«Он ещё не знает. И НДС у него теперь тоже будет». «Скорее всего». «И цены поднимать придётся». «Придётся».
С 1 января: то, что бьёт по деньгам
Это уже посчитано выше: каникулы 0% закрываются, взносы за себя 61 154 ₽, лимит патента — 15 миллионов вместо 20. Сюда же:
Важно не перепутать: 15 миллионов по патенту — это 2027 год, а снижение порога НДС до 15 миллионов отложено до 2030-го. Порог НДС на упрощёнке сейчас 20 миллионов и заморожен до 2029 года. Две разные цифры, два разных срока.
Бухгалтер. С января она считает по двум новым стандартам — ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы». Она позвонила ему сама и попросила принести документы раньше обычного. Январь у неё будет тяжёлым.
Имущественные налоги. За фургон и помещение сроки сдвинулись на месяц: за год платим 28 марта вместо 28 февраля. ФНС считает сама и присылает расчёт за десять дней до срока. Мелочь, но именно такие мелочи и превращаются в пени, когда календарь в голове старый.
С 1 марта: касса, и это отдельный срок
У него старый аппарат с форматом 1.05. С 1 марта 2027 года остаётся только ФФД 1.2 — версии 1.05 и 1.1 уходят. Если не поменять, чеки не уходят в налоговую, а это уже не «неудобно»: статья 14.5 КоАП, от 1,5 до 3 тысяч рублей за каждый непробитый чек.
Почему я выделяю это отдельно: касса не про налоги и не про 1 января. Её можно спокойно доделать в феврале — и многие так и сделают, а потом забудут.
Что не привязано к дате, но прилетит первым
Пени и блокировка. Он спросил об этом последним: «А если не заплатить — что будет?» Пени за каждый день. Потом требование. Потом блокировка счёта — а счёт у него один, тот же, куда приходят деньги от заказчиков. Две недели без оборотки, и разбираться некому: у ИП нет отдела, который за это отвечает.
Что он решил сделать в ноябре
- Пересчитать два сценария — с ребятами и без. Второй ему не нравится по-человечески, но он хочет знать цифру, а не догадываться.
- Поднять цену на две услуги. Не на все: где заказчик торгуется, оставил как есть, чтобы не потерять поток.
- Проверить кассу — но это до 1 марта. Ему сказали, что менять аппарат не надо, хватит прошивки.
- Поговорить с бухгалтером про ФСБУ и принести документы в декабре, а не в феврале.
- Отложить 61 154 отдельно от оборотки. «Раньше эти деньги жили в общем котле, и я их тратил, потому что казалось — мои. Теперь они не мои».
Чем закончился разговор
«Знаешь, что мне не нравится? — сказал он на прощание. — Я не против налогов. Я против того, что узнал о них в субботу от знакомого в чате, а не от тех, кто их придумал.
И знаешь, чего я боюсь по-настоящему? Что привыкну считать, что работать честно и в белую — это наказывать себя. У меня два парня, я плачу за них тридцать процентов, и мне же за это налог до конца не уменьшают. А знакомый держит людей «на договорах» и смеётся надо мной. В январе он будет смеяться громче».
Я записал это, потому что он прав в одном: дело не в сумме. Дело в том, что узнаёшь ты об этом последним.
Сергей — реальный предприниматель, цифры его. Ставки и сроки проверены по первоисточникам: п. 3 ст. 2 закона № 477-ФЗ и письмо Минфина 03-11-10/29518 (каникулы), закон № 425-ФЗ (патент 15 млн, ФСБУ, имущественные налоги), подп. 1 и 2 п. 1.2 ст. 430 НК РФ (взносы 61 154 и предел 342 923), закон № 228-ФЗ (порог НДС 20 млн). Это разбор, а не налоговая консультация: решение по вашей ситуации принимает бухгалтер.
Если хотите, чтобы такие разборы приходили раньше, чем чат с новостями, — подпишитесь на канал.
Разберём пять ваших счетов бесплатно
Без карты и без звонков: загрузите файлы и посмотрите, что получится.
Попробовать