La réforme française ne demande pas « si » vous passez à la facture électronique, mais « quand ». Et la réponse dépend de deux choses : ce que vous faites (recevoir ou émettre) et la taille de votre entreprise.
Le calendrier en deux dates
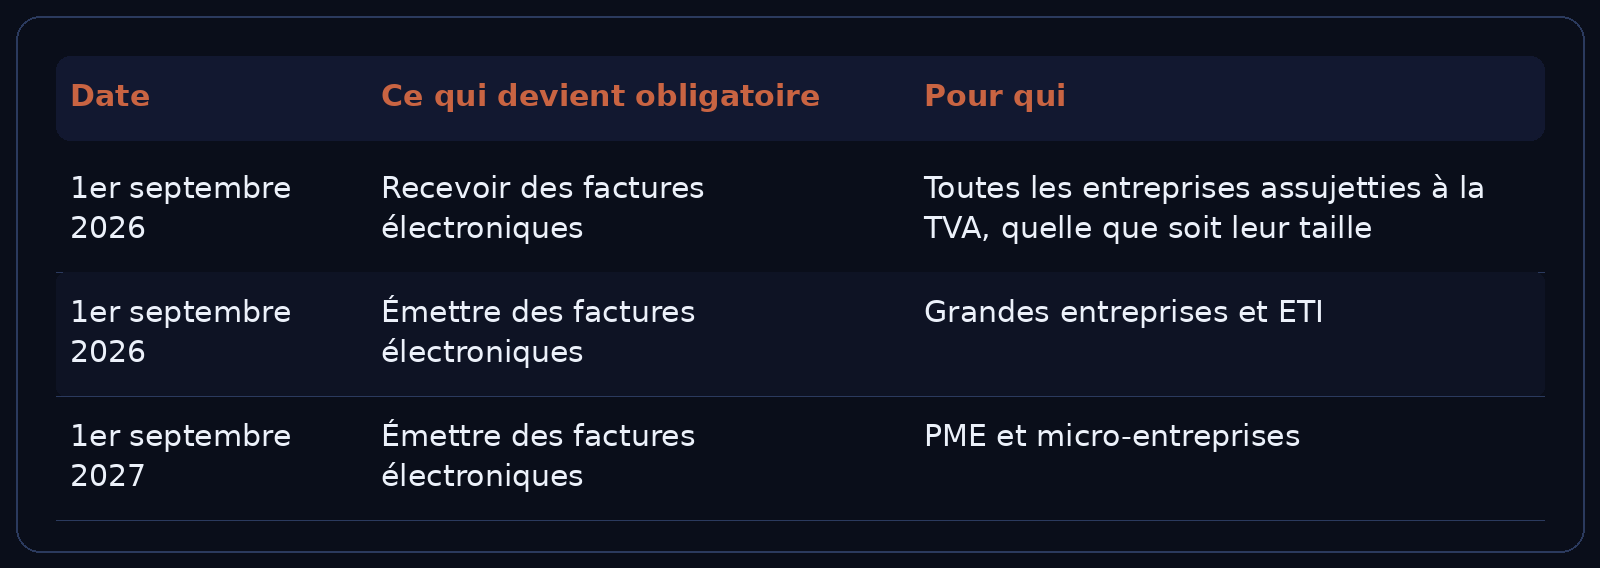
Autrement dit : à partir de septembre 2026, une TPE devra pouvoir recevoir une facture électronique, même si elle peut encore émettre des factures au format classique pendant un an.
Ce que veut dire « facture électronique »
Pas un PDF envoyé par mail. Une facture électronique est un fichier structuré (Factur-X, UBL ou CII), transmis via une plateforme agréée, avec un cycle de vie : dépôt, rejet, acceptation, paiement.
Trois formats coexistent :
- Factur-X — un PDF avec un fichier XML intégré : lisible par un humain, exploitable par une machine
- UBL — XML pur, standard européen
- CII — XML, norme internationale
Un PDF simple, même signé, ne sera pas considéré comme une facture électronique au sens de la réforme.
Qui est concerné, concrètement
Toutes les entreprises établies en France qui facturent des clients français assujettis à la TVA — y compris les micro-entrepreneurs en franchise de TVA (ils reçoivent et émettent, avec la mention « TVA non applicable »).
Ne sont pas concernées : les opérations avec des particuliers (B2C), les ventes à l'étranger (hors dispositif), et certains secteurs réglementés (assurance, santé) qui gardent leurs propres canaux.
Ce que ça change pour une petite entreprise
Ce qui reste identique : les mentions obligatoires, les délais de paiement, la numérotation, la TVA.
Ce qui change :
- La réception. Vous allez recevoir des factures XML que personne dans l'entreprise ne peut lire à l'écran. Il faut un outil qui les transforme en données lisibles et les transmet à la comptabilité
- Le rejet. Une facture non conforme peut être rejetée dans un délai court ; sans processus, elle disparaît
- La preuve. Le cycle de vie fait foi. « Je ne l'ai jamais reçue » ne tient plus
- Les échéances. Les dates de paiement deviennent traçables à la journée
Ce qu'il faut préparer dès maintenant
- Lister vos fournisseurs et repérer ceux qui envoient déjà du Factur-X ou du XML
- Choisir une plateforme agréée (ou vérifier que votre logiciel est raccordé à une plateforme)
- Tester la réception sur des factures réelles avant l'échéance, pas le jour J
- Automatiser l'extraction : un XML se lit comme du code, un scan se lit par reconnaissance — le coût et le risque ne sont pas les mêmes
Le piège à éviter
Beaucoup d'entreprises attendent septembre 2026 pour « voir ». Or la réception commence à cette date : si vous n'avez aucun moyen de lire un Factur-X, vous recevez des documents que vous ne pouvez pas traiter — et vos fournisseurs, eux, seront dans les temps.
Le bon calendrier interne : tester en premier semestre 2026, généraliser avant septembre.
Guide pratique, pas un conseil juridique. Le calendrier et les obligations peuvent évoluer : vérifiez les textes en vigueur avant d'engager votre organisation.